交通运输部政府辅助网站

背靠丰富的岸线资源与活跃的进出口贸易,泰国众多港口顺势发展,但重点港口位于泰国湾北部沿海一带,其中核心是集装箱吞吐量超过全国半壁的林查班港
林查班港发展空间受限
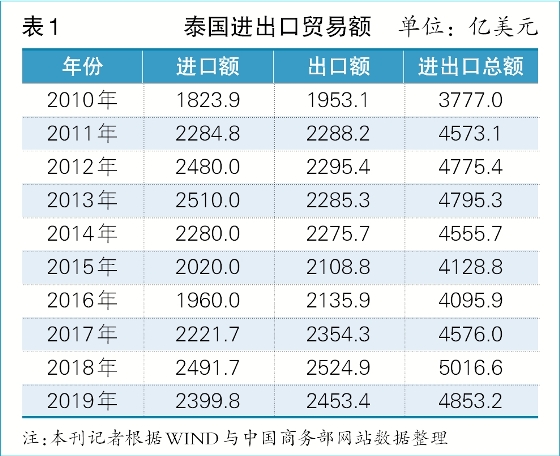
泰国地处东盟中心,通衢东亚大陆,连接太平洋与印度洋,被形象地称为“大陆桥”以及东南亚的“十字路口”和“心脏”。拥有重要的区位优势,加之成为国际贸易组织(WTO)和东盟成员国,泰国以外向型经济为主。根据泰国经济和社会发展委员会发布的数据,2019年,泰国名义GDP为5436.50亿美元(同比增长7.4%),进出口总额4853.2亿美元(见表1),外贸依存度高达89.27%。
泰国外向型经济的成功发展,部分缘于其是“一带一路”倡议的沿线国家。目前,泰国正在实施的旨在通过创新发展促进产业转型升级的“泰国4.0”战略和东部经济走廊战略,也与“一带一路”倡议高度契合。
此外,泰国也受益于其长达3219公里的海岸线及湄公河湄南河等超过4000公里的内河岸线。背靠丰富的岸线资源与活跃的进出口贸易,泰国众多港口顺势发展,但重点港口位于泰国湾北部沿海一带,其中核心是集装箱吞吐量超过全国半壁的林查班港。
港口概况
林查班港位于泰国湾北部沿海,在泰国首都曼谷往南110公里,是泰国港务管理局直属的国际深水贸易商港。林查班港是泰国最重要的国际集装箱枢纽港,基础设施优良,可以停靠集装箱船、散货船、汽车运输船和大型客船等。
区位优势
从地理位置来看,原本作为曼谷港集装箱中转区的林查班港,无论在自然条件、港口腹地还是国内外通航便利方面都具有较强的区位优势。。
从自然条件来看,林查班港周围陆地多为平原丘陵,少有高山,公路网相对完善,极少造成港口的严重阻塞。与此同时,林查班港港域内海面宽阔,因此船舶靠泊与港内调头转向都较便利。此外,林查班港外有锡昌岛阻挡风浪,使其自然条件更加优越。
从腹地资源来看,林查班港的腹地不但包括泰国东部经济走廊战略的主要区域,也辐射至曼谷以北区域(甚至柬埔寨等临边国家)。东部经济走廊地处泰国湾东岸,陆上与柬埔寨、老挝、越南连接,海上则位于印度洋与西太平洋的海上航线中点位置,是泰国传统的工业基地、海运物流中心,是极佳的腹地资源。
在国际航道上,林查班港至新加坡港791海里,东北至中国香港港约1450海里,是通往东南亚区域的重要门户港口,也是“一带一路”沿线的重要港口。在国内通衢上,林查班港向北几乎与拉差港相连,距曼谷港约60海里,至宋卡港约376海里。
此外,林查班港被涵盖于“泰国4.0”战略和东部经济走廊战略中,并成为重点升级建设项目,这将使得该港的基础设施得到进一步改善。
基础建设
林查班港的建设可追溯至1986年,经过30余年的建设,目前,林查班港共有2个港池18个泊位,设计最大集装箱年吞吐能力达到1130万TEU。
林查班港一期工程包括A类(A0—A5)和B类(B1—B5)共11个泊位,航道泊位水深最大16米,低潮水位14米,年设计集装箱货物吞吐能力为430万TEU(见表2)。其中,A类泊位1990年代全面开放,主要提供滚装船、多用途船、散杂货船等船舶的停靠,集装箱吞吐量较低;B类泊位是集装箱专用泊位,于2004年全面开放。
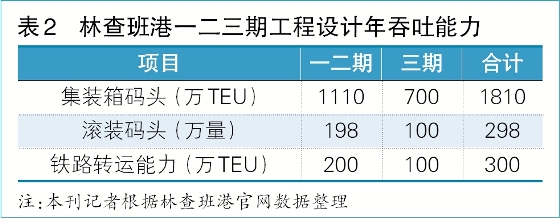
林查班港二期工程包括C类(C1—C3)和D类(D1—D3)以及1个干散货兼滚装泊位,共7个泊位,泊位水深16米,年设计集装箱货物吞吐能力为680万TEU。其中,C类泊位于2007年全面开放;D类泊位(设计年吞吐能力350万TEU)中,只有D1已经开放。二期泊位较一期水深,可靠泊超大型集装箱船。
D类泊位作为“泰国4.0”战略的智能化升级项目之一,智能化操作水平较高。
林查班港三期工程于2011年开始进行规划,国际集装箱货物设计年吞吐能力700万TEU,国内集装箱货物设计年吞吐能力100TEU,但还未开建。受近年贸易疲软以及新冠肺炎疫情冲击,三期工程建设或将延后。
泰国对林查班港发展寄予厚望,根据泰国港务管理局的远期规划,林查班港2040年设计吞吐能力将达2700万TEU,2050年将达到3450万TEU。
业务经营
为促进林查班港快速发展,泰国港务管理局引入多家国际码头运营商联合投资并运营港口,其中和记黄埔和DP World是主要运营商。
2019财年(2018年10月—2019年9月),林查班港处理货量806万TEU,引入和记黄埔经营的泊位(A2、C1、C2和D1,D2和D3未投入运营)处理266万TEU、占比33.06%,引入DP World经营的泊位(B5和C3)处理141万TEU、占比17.52%(见表3)。
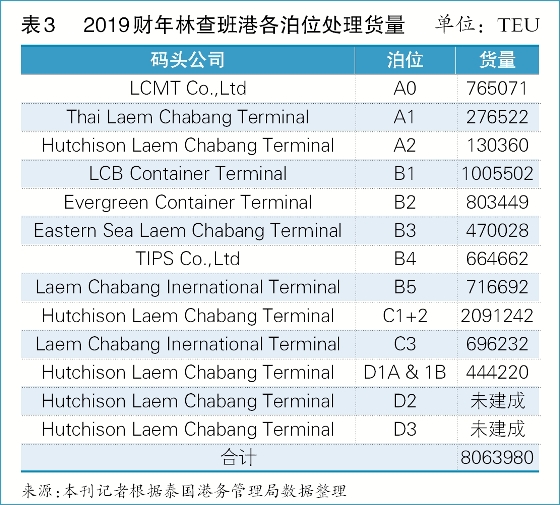
和记黄埔的D2与D3泊位投入运营后,和记黄埔在林查班港更会呈现一家独大的优势。
港口业绩
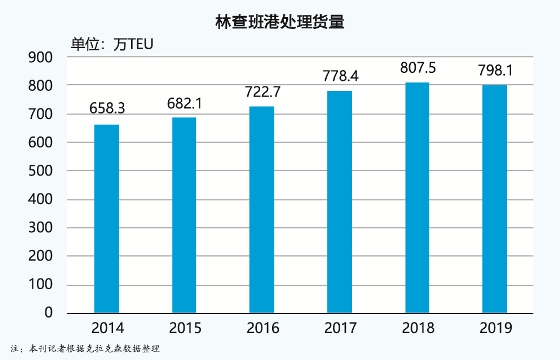
林查班港在世界贸易中占有重要地位,已多年位居全球前20大港口之列。从近年来处理货量来看,林查班港总体呈稳步上升趋势。不过,2019年处理货量稍有下降,为798.1万TEU,同比下降1.16%(见图)。
林查班港的5大出口伙伴国为中国、美国、日本、印尼和越南。根据泰国港务管理局数据,2019财年,林查班港出口至5大伙伴国的集装箱量分别为41.7万TEU(占比14.8%)、39.2万TEU(13.9%)、31.4万TEU(11.1%)、17.0万TEU(6.4%)和16.0万TEU(5.6%)。
根据Alphaliner数据,2019年,泰国港口出口至美国集装箱货物量为62万TEU,同比增长17.8%。而其邻国越南,2019年出口至美国集装箱货物量为150万TEU,同比增速高达34.8%。
《航运交易公报》在2020年第7期《越南的贸易“自由”发展》一文中曾报道,越南在充当贸易“中转站”角色,或有大量中国货物经由越南间接出口至美国。从林查班港近年来处理货量的增速来看,其显然在转口贸易中受益稍小。
从班轮公司在东西主干航线上的挂靠港来看,原本处理集装箱货量不及林查班港一半的越南盖梅港,更受青睐。以THE联盟为例,其在远东—北美航线上有3个服务挂靠林查班港,却有5个服务挂靠盖梅港。
而在对美国出口量大幅增长的背景下,林查班港2019年处理货量仍呈下降现象,和记港口泰国发言人把这一现象归咎于贸易疲软。
2020年,原就疲软的贸易又受新冠肺炎疫情冲击,林查班港经营业绩不乐观,前4月林查班港处理货量分别为62.4万、63.2万、71.7万和63.5万TEU。显然,林查班港集装箱吞吐量的下降不是偶然的,全球贸易的疲软是原因之一,但是在泰国多年依存于WTO和东盟成员国的贸易框架下,在自由贸易上却没有新突破。此外,尽管泰国仍在实施“泰国4.0”战略和东部经济走廊战略,而长期的战略仍需长久坚持执行才能取得更好效果。一季度,东盟成为中国第一大贸易伙伴,在区域内贸易更加活跃的背景下,林查班港的经营业绩数据或不至于难看。

 沪公网安备: 31022102000185号